
G7が重要鉱物で初の数値目標、特定国依存度60%未満に
💡 マーケット全体と個別銘柄で、事業への影響が異なる場合があります。セクターや業種によって受ける影響が違うためです。
※ 関連性は事業内容とニュースの関連度を示すもので、株価動向を予測するものではありません
背景・経緯
重要鉱物 (リチウム、コバルト、ニッケルなど電池・半導体製造に不可欠)のサプライチェーンは、 中国 による寡占化が急速に進んでいる。EV電池材料や再生可能エネルギー関連産業の急成長に伴い、先進国の鉱物需要は急増する一方、中国が精製・加工段階で圧倒的な競争力を保有している。地政学的リスク高まる中、G7は中国への依存度低減と供給源多様化の急務を認識していた。
具体的な内容
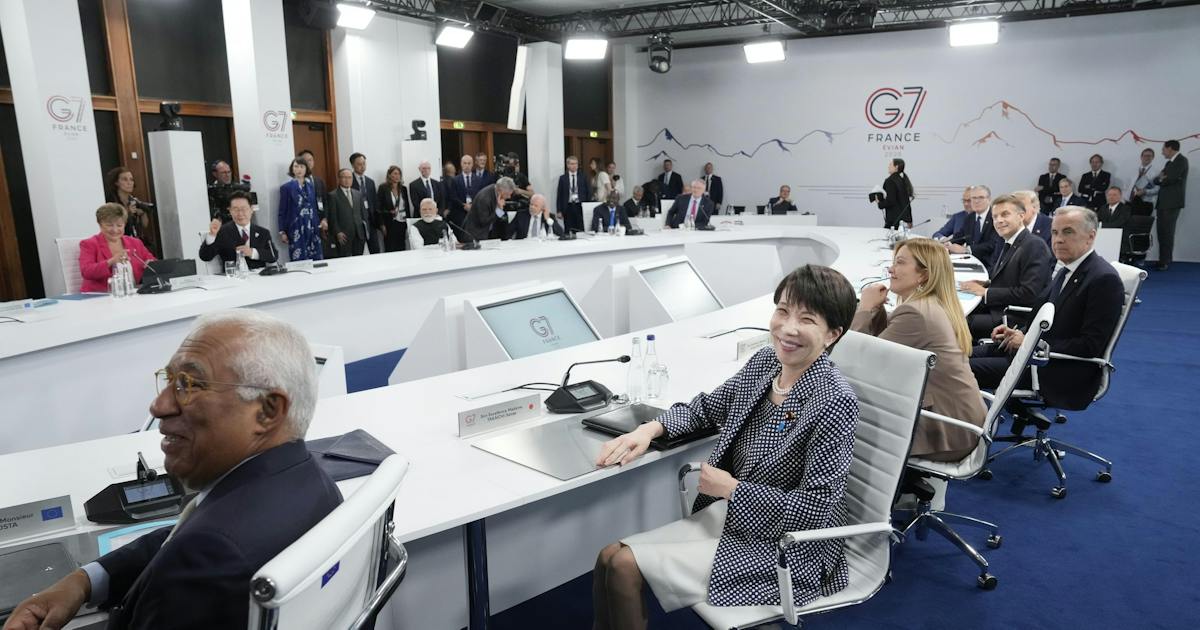
G7首脳会談で以下の決定がなされた:
- 特定国への依存度を60%未満に制限 する初の数値目標を設定
- 対象鉱物は リチウム、コバルト、ニッケル、レアアース など主要22品目
- 2030年 を目標時期とする実行計画を策定
- 域内での鉱山開発、精製施設整備、リサイクル技術開発への協調投資を推進
- 豪州、インドネシア、インドなど インド太平洋地域 の鉱物産出国との連携強化
現在、中国は レアアース精製で90%超、コバルト加工で65% のシェアを占有しており、今回の数値目標は極めて野心的である。
事業環境への影響
資源開発企業 (豪州BHP、Rio Tinto、カナダのLionel Gold等)は、G7による長期購買契約拡大の機会を得る。新規鉱山開発プロジェクトへの政府支援・融資が増加する見通し。
日本企業 にとっての影響:
- 住友金属鉱山、JOGMECなど資源開発・調査機関の事業領域拡大
- EV電池メーカー(パナソニック、AMOLED等)の原料確保競争の激化と調達コスト上昇
- リサイクル技術企業(DOWAホールディング等)への需要増加
韓国・日本の電池・EV製造業 は、重要鉱物調達コストの上昇圧力に直面し、製品競争力への影響が懸念される。一方、中国系鉱物企業の優位性は相対的に低下する。
今後の注目点
- G7加盟国による具体的な投資計画・予算配分の発表時期
- インド太平洋地域の鉱物産出国との商業契約締結状況
- 中国の対抗措置(輸出規制強化等)の有無と規模
- 日本のEV・電池産業における原料確保戦略の方向性
※ 指標の一般的な見方は「はじめる」ページで解説しています
※ これらは数値データの提示であり、投資判断を示すものではありません ※ AI推定値です。正確な数値は各企業の公式情報をご確認ください
⚠ 本セクションはニュースと銘柄の関連性をAIが整理したもので、株価動向の予測ではありません 投資判断はご自身の責任で行ってください
🔗 元記事を読む(日経新聞)


※ 本サイトの記事要約・分析・用語解説は AI により自動生成されており、内容に誤りを含む場合があります。投資判断はご自身の責任でお願いします。