
🇯🇵 日本
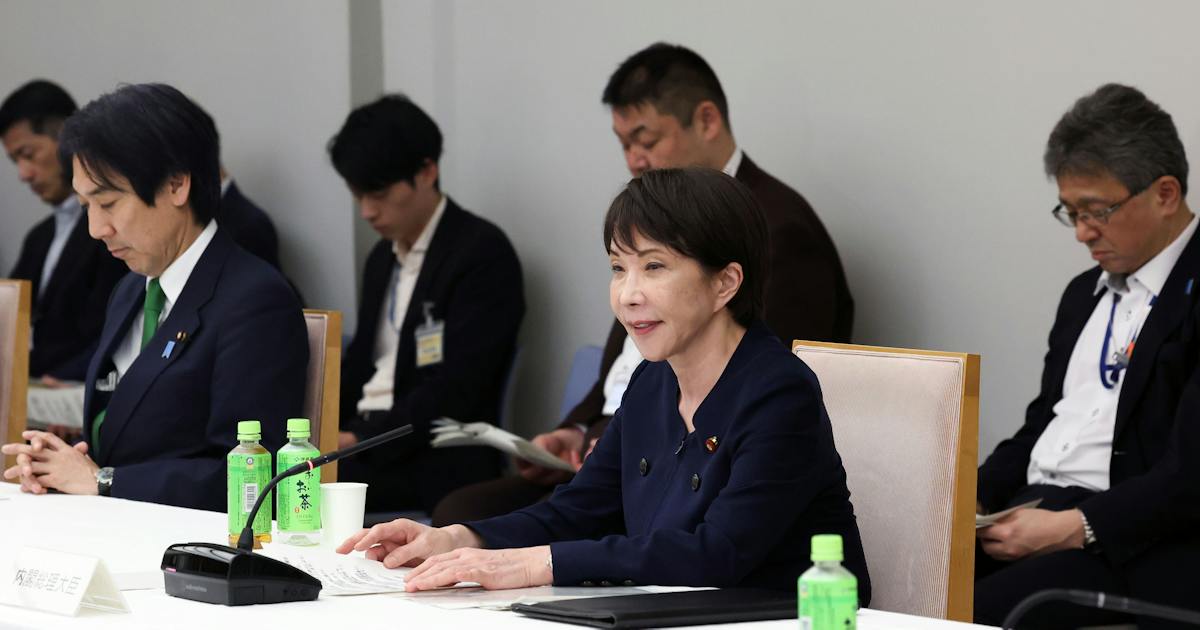
予算上限撤廃要求、国債発行が最終調整局面に
▼ ネガティブ要因ニュース重要度 4/5
AI 3行要約
1日本の財政運営において予算編成の上限規制を撤廃すべきとの主張が強まっており、従来の制約が緩和される方向で議論が進展している
2国債発行額が財政規律の最後の防衛線として位置付けられており、実質的な予算額の上昇は国債増発による対応が想定されている
3財政政策の裁量拡大に伴い、長期的な国債市場への影響や金利水準への圧力が懸念される状況となっている
このニュースに関連する銘柄
※ 関連性は事業内容とニュースの関連度を示すもので、株価動向を予測するものではありません
背景・経緯
日本の財政運営は従来、一般会計の予算編成に対して複数の上限規制が設けられてきた。近年、経済対策や社会保障費の増加に対応するため、これらの規制を撤廃または緩和すべきという主張が政策当事者から出されている。本ニュースは、そうした「 リミッター解除 」の動きが加速していることを報じている。
具体的な内容
主な論点は以下の通り:
- 予算編成の上限規制 の撤廃要求が強まっており、従来は各種概算要求に対する事務的な削減基準が適用されていた
- 政策当事者は「 青天井の予算要求 」を可能にする環境整備を求めている
- 予算上限が形骸化する中で、 国債発行額 が実質的な財政規律の唯一の歯止めになる状況が浮き彫りになっている
- 国債発行額の拡大には、市場での消化能力や金利水準への影響が伴うため、これが最終的な制約要因として機能する構図
事業環境への影響
金融市場への影響:
- 国債発行額の増加は、長期金利の上昇圧力につながる可能性があり、企業の借入コスト上昇要因となる
- 金融機関の国債運用利回りに影響を与え、銀行・保険会社の収益環境を変える
- 円金利の上昇は為替水準にも波及効果を持つ
財政・経済への影響:
- 財政規律の形式的な枠組みが弱体化し、政策的な裁量支出が拡大しやすくなる
- 将来の国債償還負担が増加し、長期的な財政サステナビリティへの懸念が強まる
- インフレ環境下での追加的な公需拡大は、金利・物価の上昇を加速させるリスクがある
今後の注目点
- 国債入札オペレーション の円滑性がどの程度維持されるか
- 日銀の金融政策 との相互作用、特に長期金利管理の方針転換の有無
- 国庫債務負担行為などの隠れた財政負担がどの程度顕在化するか
関連銘柄の指標データ2026年6月28日時点の推定値
日本銀行8301.T
PER
12.5
PBR
0.85
配当
2.1%
高値比
-8%
大和証券グループ本社8601.T
PER
9.8
PBR
0.72
配当
3.5%
高値比
-15%
三菱UFJフィナンシャル・グループ8306.T
PER
10.2
PBR
0.58
配当
4.2%
高値比
-12%
※ 指標の一般的な見方は「はじめる」ページで解説しています
※ これらは数値データの提示であり、投資判断を示すものではありません ※ AI推定値です。正確な数値は各企業の公式情報をご確認ください
⚠ 本セクションはニュースと銘柄の関連性をAIが整理したもので、株価動向の予測ではありません 投資判断はご自身の責任で行ってください
🔗 元記事を読む(日経新聞)次に読む
関連ニュース
イラン脅威警告、米大使館警備強化へ

SpaceXがStarlink高速サービス復旧、ウクライナ合意違反を主張

トランプ氏のアラスカ上院選認定阻止に民主党が異議
※ 本サイトの記事要約・分析・用語解説は AI により自動生成されており、内容に誤りを含む場合があります。投資判断はご自身の責任でお願いします。