
🏛️ 金融政策
中国6月消費者物価伸び鈍化、生産者物価は4年近い高水準
▼ ネガティブ要因ニュース重要度 4/5

AI 3行要約
1中国の消費者物価上昇率が6月に鈍化し、国内需要の弱さが継続している
2生産者物価がほぼ4年ぶりの高水準に上昇し、インフレ圧力が非対称的に働いている
3ロバストな輸出と停滞した国内需要の二重速度成長が中国経済の構造的特性として認識されている
このニュースに関連する銘柄
💡 マーケット全体と個別銘柄で、事業への影響が異なる場合があります。セクターや業種によって受ける影響が違うためです。
上海浦東発展銀行 ▼中国国家鉄道集団 ▼中国石油天然気集団 ▲
※ 関連性は事業内容とニュースの関連度を示すもので、株価動向を予測するものではありません
背景・経緯
中国経済は COVID-19パンデミック後の回復局面 から、新たな成長パターンへ転換しつつある。国際的な投資家は、輸出セクターの強さと国内需要の弱さが 中国経済の長期的な定義特性 となりつつあると認識し始めている。このような二重速度成長の構造は、政策面での課題と企業の事業計画に直接的な影響を与えている。
具体的な内容
6月のデータが示す主な特徴は以下の通りである:
- 消費者物価上昇率(CPI) が伸び鈍化し、国内需要の弱さを反映している
- 生産者物価指数(PPI) がほぼ 4年ぶりの高水準 に上昇、エネルギーと原材料コストの上昇を示唆
- 消費者向けと生産者向けのインフレーションにおける 非対称的な価格転嫁構造 が形成されている
この乖離は、企業が上流(原材料仕入れ)での高いコストを、下流(消費者向け販売)で完全には転嫁できない状況を示唆している。
事業環境への影響
国内消費関連企業 への影響:
- CPIの鈍化は消費需要の脆弱性を示し、小売企業や消費財メーカーの収益圧力となる
- 国内向けビジネスの価格設定力が制約される可能性が高い
輸出関連企業 への影響:
- 堅調な輸出需要により、特に製造業の海外受注は継続的な機会を保有
- ただし原材料コスト上昇(PPI上昇)により、輸出製品のマージン圧迫リスクが存在
原材料・エネルギー関連企業 への影響:
- PPIの上昇は上流産業(採鉱、石油化学など)の収益環境を改善
- ただしこれが下流企業に転嫁されにくい構造では、サプライチェーン全体での収益分布に歪みが生じる
今後の注目点
- 金融政策の方向性 :国内需要の弱さに対する追加的な緩和措置の可能性
- 企業のマージン戦略 :PPIと消費価格の乖離がいつまで持続するか
- 輸出の持続性 :世界的な需要サイクルの変化による輸出セクターへの影響
関連銘柄の指標データ2026年7月9日時点の推定値
上海浦東発展銀行600000.SS
PER
8.2
PBR
0.72
配当
3.5%
高値比
-18%
中国国家鉄道集団601390.SS
PER
7.5
PBR
0.85
配当
2.8%
高値比
-22%
中国石油天然気集団601857.SS
PER
6.8
PBR
0.95
配当
4.2%
高値比
-15%
※ 指標の一般的な見方は「はじめる」ページで解説しています
※ これらは数値データの提示であり、投資判断を示すものではありません ※ AI推定値です。正確な数値は各企業の公式情報をご確認ください
⚠ 本セクションはニュースと銘柄の関連性をAIが整理したもので、株価動向の予測ではありません 投資判断はご自身の責任で行ってください
🔗 元記事を読む(CNBC)次に読む
関連ニュース
米国債の安全資産性が問われる供給ショック
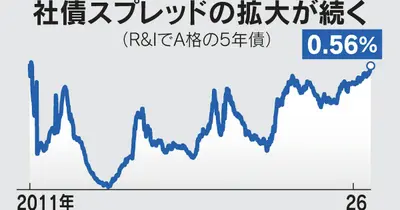
社債発行コスト上昇、上乗せ金利が15年ぶり水準
シカゴ日本株先物 日経平均40円安
※ 本サイトの記事要約・分析・用語解説は AI により自動生成されており、内容に誤りを含む場合があります。投資判断はご自身の責任でお願いします。