
🇯🇵 日本
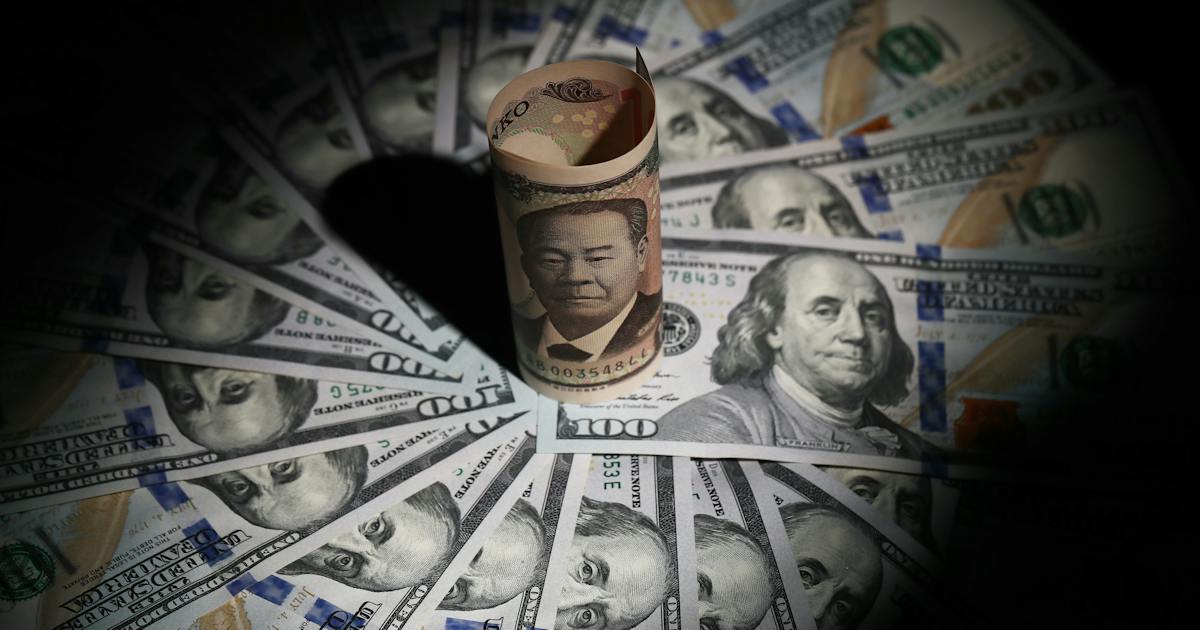
7〜8月の円買い介入15兆円、過去最大規模
▼ ネガティブ要因ニュース重要度 4/5
AI 3行要約
1日本が7月から8月にかけて実施した円買い介入の総額が過去最大の15兆円に達した
2介入規模としては記録的だが、市場ではなお円安圧力が継続している
3ドル円相場の上昇トレンドを抑制することが困難な市場環境が浮き彫りになった
このニュースに関連する銘柄
💡 マーケット全体と個別銘柄で、事業への影響が異なる場合があります。セクターや業種によって受ける影響が違うためです。
※ 関連性は事業内容とニュースの関連度を示すもので、株価動向を予測するものではありません
背景・経緯
日本銀行は円安が過度に進行することへの対抗策として、外国為替市場での円買い介入を実施している。2024年の円相場は、 米国金利の相対的な高さ と 金利差拡大 により、ドル円相場が150円を超える水準まで上昇。これに対応するため政府と日銀は市場介入を決定した。
具体的な内容
- 介入総額:15兆円 (過去最大規模)
- 実施期間:7月~8月
- 介入にもかかわらず、市場では 円売り圧力 が根強く存在
- ドル円相場 は介入後も高水準を維持している傾向
事業環境への影響
介入規模の拡大は以下の市場参加者に影響を与えている:
輸出企業への影響
- 円安が続くことで、海外収益の円換算時の効果が継続
- 自動車・電機・機械メーカーの海外利益が円ベースで増加
- しかし円安が定着すると、サプライチェーンの調達コスト上昇への対応が課題
輸入企業・生活者への影響
- 石油・食料品・原材料の輸入コスト上昇が継続
- エネルギー関連企業や食品企業の仕入れコスト圧力が継続
- 消費者物価への上昇圧力が続く懸念
市場メカニズムの限界
- 介入の効果が限定的であることが明確化
- 米金利との格差 が根本的な課題となっており、介入のみでは対抗困難
- 市場参加者の期待形成に影響を与える難しさが露呈
今後の注目点
金融政策との連携
- 日銀の金利引き上げ方針が介入効果を補完できるか
- 米国との金利差がさらに縮小する展開の有無
- 継続的な介入規模の拡大可能性
市場構造的な課題 グローバルな資本フローと金利差に基づく売買圧力が、日本単独の介入では対抗困難な状況が継続する可能性
関連銘柄の指標データ2026年8月28日時点の推定値
トヨタ自動車7203.T
PER
10.2
PBR
1.1
配当
3.8%
高値比
-8%
日立製作所6501.T
PER
14.5
PBR
1.3
配当
3.2%
高値比
-12%
昭和シェル石油5002.T
PER
8.7
PBR
0.85
配当
5.1%
高値比
-15%
※ 指標の一般的な見方は「はじめる」ページで解説しています
※ これらは数値データの提示であり、投資判断を示すものではありません ※ AI推定値です。正確な数値は各企業の公式情報をご確認ください
⚠ 本セクションはニュースと銘柄の関連性をAIが整理したもので、株価動向の予測ではありません 投資判断はご自身の責任で行ってください
🔗 元記事を読む(日経新聞)次に読む
関連ニュース
イラン脅威警告、米大使館警備強化へ

SpaceXがStarlink高速サービス復旧、ウクライナ合意違反を主張

トランプ氏のアラスカ上院選認定阻止に民主党が異議
※ 本サイトの記事要約・分析・用語解説は AI により自動生成されており、内容に誤りを含む場合があります。投資判断はご自身の責任でお願いします。