
中東リスク下での日本経済内需堅調、4~6月GDP発表へ
※ 関連性は事業内容とニュースの関連度を示すもので、株価動向を予測するものではありません
背景・経緯
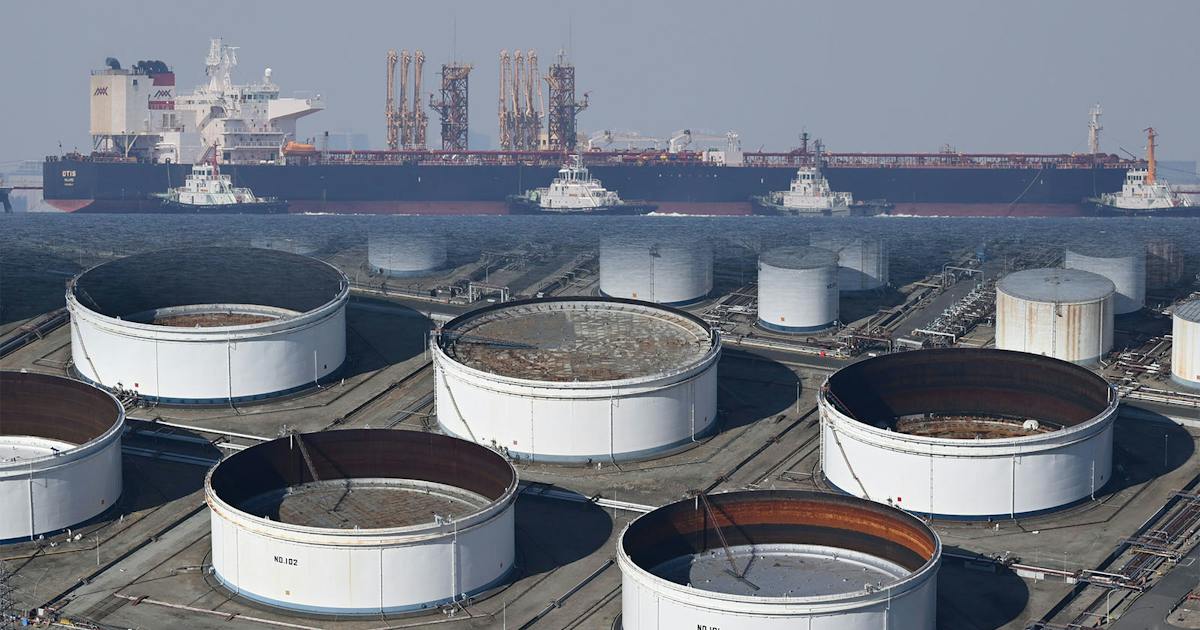
中東地域における地政学的緊張の高まりが、グローバルサプライチェーンと国際金融市場に不確実性をもたらしている。 ホルムズ海峡 周辺での紛争リスク、原油価格の変動懸念、海運費の上昇などが、エネルギー・素材輸入国である日本経済の外部環境として機能している。
一方で、日本国内の個人消費と設備投資は堅調な推移が報告されており、外部環境の悪化が必ずしも国内需要を直結させていない構図が形成されている。
具体的な内容
2024年4~6月期GDP の発表が 17日 に予定されており、市場関係者の注視を集めている。このタイミングでの統計発表は、中東リスク顕在化後の日本経済の実績値を初めて示すものとなる。
報道では以下の動向が指摘されている:
- 国内の 個人消費 は底堅く推移
- 設備投資 も企業の前向きな姿勢が続く見込み
- 中東リスクによる 供給制約 の実害は限定的との見方
- 国際商品市場の変動はあるも、直接的な需要減退には至っていない状況
事業環velj环境への影響
中東リスクの顕在化は複数の業界に異なる影響をもたらしている:
- エネルギー・素材関連企業 :原油価格上昇による仕入れコスト増加の可能性
- 海運・物流企業 :ホルムズ海峡迂回による輸送コスト上昇、航路延長化
- 製造業全般 :サプライチェーン混乱に対する在庫調整と生産計画の見直し
- 金融機関 :為替変動と国際金利の不安定化に伴うリスク管理強化
一方で、国内需要の堅調性が維持されていることから、国内向けビジネスに依存度が高い企業はこうしたリスクからの隔離性が相対的に高い。
今後の注目点
4~6月期GDP統計 の規模と構成が、今後の市場センチメント形成に重要な役割を果たすと見られている。特に民間需要(消費・投資)の数字が、中東リスク下での経済耐性を示す主要指標となる。あわせて、 7月以降の企業動向調査 や 鉱工業生産 などの先行指標も注視される。
※ 指標の一般的な見方は「はじめる」ページで解説しています
※ これらは数値データの提示であり、投資判断を示すものではありません ※ AI推定値です。正確な数値は各企業の公式情報をご確認ください
⚠ 本セクションはニュースと銘柄の関連性をAIが整理したもので、株価動向の予測ではありません 投資判断はご自身の責任で行ってください
🔗 元記事を読む(日経新聞)


※ 本サイトの記事要約・分析・用語解説は AI により自動生成されており、内容に誤りを含む場合があります。投資判断はご自身の責任でお願いします。