
消費税減税で飲料に差、食品認定で税率が異なる
※ 関連性は事業内容とニュースの関連度を示すもので、株価動向を予測するものではありません
背景・経緯
日本の消費税減税政策において、飲料製品の 食品分類基準 が統一されていないことが明らかになった。一部の飲料が医薬部外品扱いとなることで、食品として扱われる他の製品との間に税率に関する大きな乖離が発生している。
具体的な内容
今回報道された事例では、以下のような差が指摘されている:
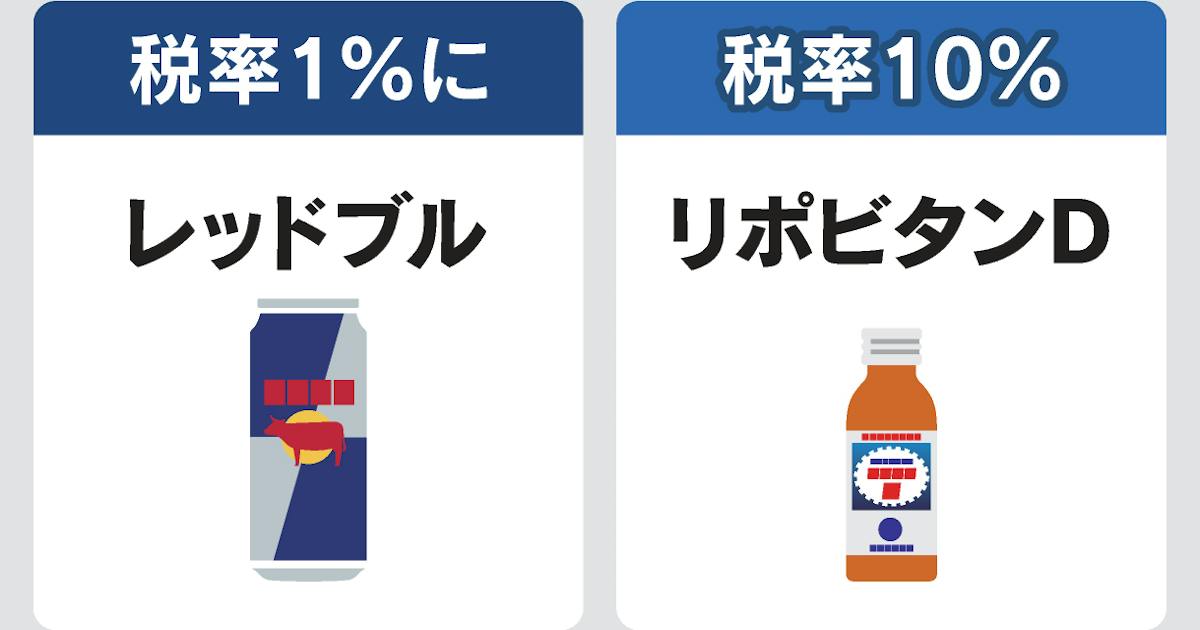
- レッドブル :消費税減税で 1%程度 の税率減
- リポビタンD (大正製薬):消費税減税で 10%程度 の税率減
この差は、レッドブルが 医薬部外品 に分類されるのに対し、リポビタンDが 食品 として分類されることに起因する。日本の税制では、医薬部外品と食品における消費税の軽減税率適用が異なっており、同じ栄養ドリンク市場にありながら税負担が大きく異なる状況が生じている。
分類基準の曖昧性により:
- 同一カテゴリーの製品間で競争条件が不公正
- 医薬部外品として販売する企業と食品として販売する企業の利益率が異なる
- 消費者の購買決定に税率差が影響を与える可能性
事業環境への影響
飲料メーカー :医薬部外品扱いの製品は価格競争力が低下する可能性がある。レッドブルなど国際的なエナジードリンク製品が日本市場で相対的に不利な立場となり、国内製品との価格差が拡大する恐れがある。
小売業 :同一棚において、同じカテゴリーながら異なる税率で仕入れる製品を扱うことになり、在庫管理と販売戦略の複雑化が生じる。
消費者 :表面的な商品価格の差が税率差に起因するもので、商品選択の際に税制上の不透明性が増す。
今後の注目点
税制当局による分類基準の統一或いは明確化が進むかどうかが重要。業界団体からの制度改善要望の動向と、それに対する政府の対応が、各企業の利益率や競争環境に大きな影響を与える可能性がある。
※ 指標の一般的な見方は「はじめる」ページで解説しています
※ これらは数値データの提示であり、投資判断を示すものではありません ※ AI推定値です。正確な数値は各企業の公式情報をご確認ください
⚠ 本セクションはニュースと銘柄の関連性をAIが整理したもので、株価動向の予測ではありません 投資判断はご自身の責任で行ってください
🔗 元記事を読む(日経新聞)


※ 本サイトの記事要約・分析・用語解説は AI により自動生成されており、内容に誤りを含む場合があります。投資判断はご自身の責任でお願いします。